Comprar una vivienda paso a paso: de la oferta a la escritura, todos los trámites y plazos
La compraventa de vivienda tiene una coreografía fija: reserva, arras, nota simple, hipoteca, escritura y registro. El recorrido completo con los documentos, los plazos y las trampas de cada paso.
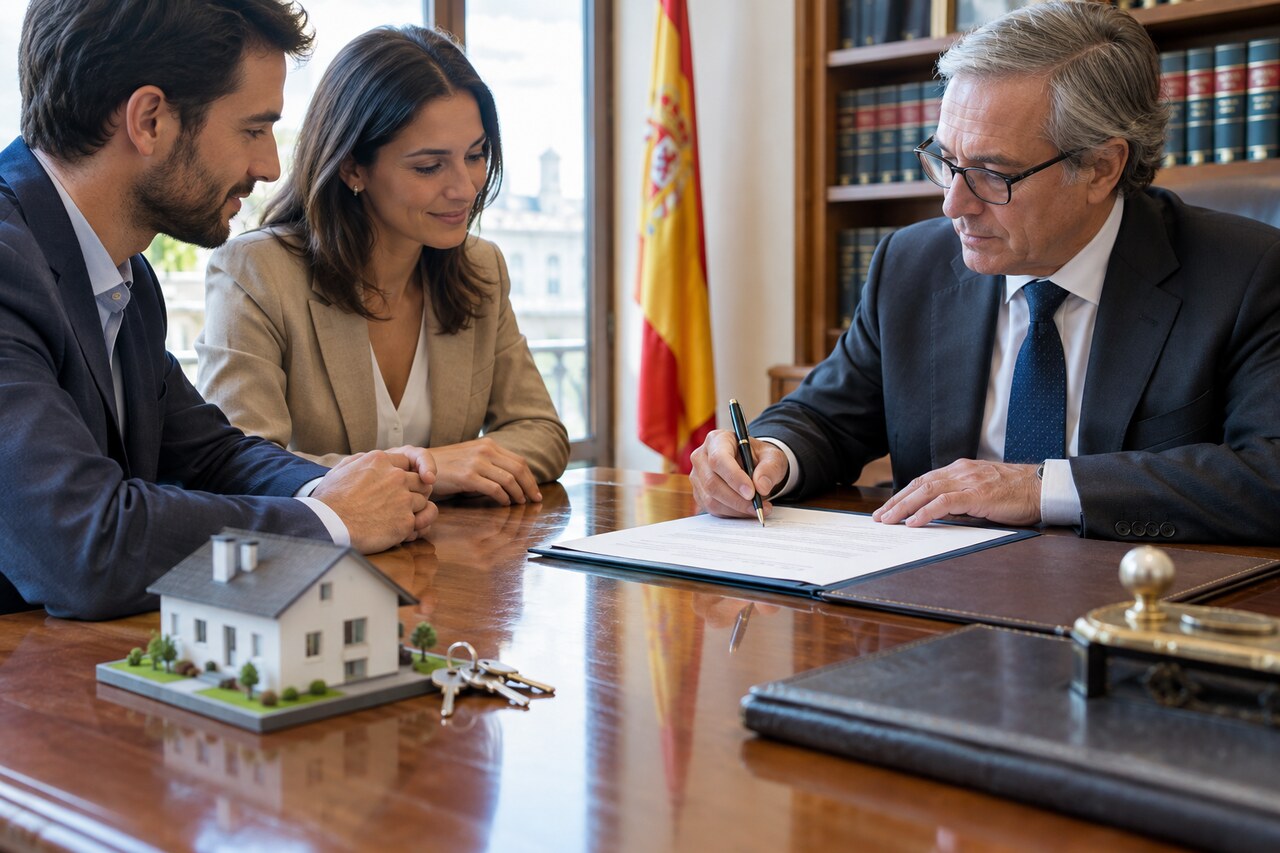
Comprar una vivienda es la operación económica más grande de la vida de la mayoría de las familias -y una de las que más trámites encadena: reserva, arras, comprobaciones, financiación, notaría, impuestos y registro, en una secuencia donde cada paso protege el siguiente. Esta guía recorre la coreografía completa de la compraventa con los documentos y las trampas de cada fase.
Primera fase: de la reserva a las arras
La operación suele arrancar con la reserva -la pequeña entrega que retira la vivienda del mercado mientras se negocia, documento que debe dejar claro el precio, el plazo y la condición de devolución- y se formaliza con el contrato de arras: el acuerdo privado en el que comprador y vendedor fijan el precio, las condiciones, el plazo para escriturar y la entrega de una cantidad -habitualmente alrededor del diez por ciento- cuya naturaleza importa: las arras penitenciales -las habituales en el sector- permiten desistir perdiendo lo entregado o devolviendo el doble, y su regulación está en el Código Civil.
Las comprobaciones de seguridad antes de las arras son la diligencia que no se salta: nota simple del registro -quién vende y con qué cargas-, certificado energético disponible, estado de comunidad y de IBI -los recibos al día o descontados del precio-, la situación urbanística básica cuando hay dudas -la cédula o la consulta municipal-. La semana de las comprobaciones es la más rentable de la operación: todo lo que se descubre antes de las arras es negociable; lo que se descubre después, es pleito o sorpresa -y las dos salen caras-.
Antes de firmar las arras se hacen las comprobaciones de seguridad -la debida diligencia de la compra-: la nota simple del Registro de la Propiedad, que acredita quién es el dueño, qué cargas pesan sobre la finca -hipotecas, embargos, servidumbres- y su descripción; el certificado de eficiencia energética -obligatorio para la venta-; el estado de deudas con la comunidad de propietarios y con el IBI -deudas que pueden seguir a la vivienda-; y, en obra nueva, la documentación del promotor y las garantías legales de las cantidades entregadas a cuenta.
La financiación y la preparación de la escritura
Con las arras firmadas arranca la carrera de la hipoteca: el banco estudia la operación -el comprador presenta su documentación económica, la vivienda se tasa por una tasadora homologada: el valor de tasación es la referencia del porcentaje de financiación- y emite la oferta vinculante con las condiciones, que la ley hipotecaria exige entregar al comprador con un periodo de reflexión antes de la firma, junto con la documentación precontractual y el asesoramiento notarial previo -la notaría explica los términos del préstamo antes del día de la escritura-.
La carrera de la hipoteca es el reloj del contrato de arras: el banco analiza al cliente y la vivienda -la tasación oficial es parte del proceso: la casa vale lo que el tasador certifica para el crédito-, emite la oferta vinculante con sus plazos de estudio -los días de reflexión que la ley hipotecaria garantiza al consumidor- y prepara la escritura de préstamo que se firma el mismo día que la de compraventa. La coordinación banco-notaría-gestoría es la logística invisible del día D: cuando funciona, parece fácil; cuando falla, se aplaza todo -y las arras esperan con su fecha marcada-.
La fase preparatoria se cierra con la coordinación de todos los papeles: el certificado energético, la nota simple actualizada, el último recibo del IBI, el certificado de la comunidad de propietarios, la cancelación registral de la hipoteca del vendedor si la hay, y la provisión de fondos: precio menos arras, más impuestos y gastos -la cifra total que el comprador debe tener disponible el día de la firma-.
El día de la escritura y lo que viene después
La escritura se firma ante notario -el fedatario público que da fe del contrato y de las identidades- con el pago del precio -habitualmente mediante cheque bancario conformado o transferencia acreditada en el acto- y la entrega de las llaves: la posesión y la propiedad cambian de manos en la mesa del notario. Si hay hipoteca, se escritura en el mismo acto con el banco presente, y el vendedor cancela la suya con el precio cobrado.
El día de la escritura es una coreografía probada: el notario lee y explica -su función es la legalidad y la comprensión: pregunta si algo no queda claro, y su lectura es la última revisión del contrato-, las partes firman, el cheque o la transferencia cambian de manos, las llaves también. El notario es el árbitro profesional del momento más tenso: neutral, técnico, público -la escritura ante notario es la ceremonia con la que el Estado garantiza que la operación más grande de la familia se hizo bien-.
Después de la firma quedan los trámites de cierre, habitualmente gestionados por la gestoría: la liquidación de los impuestos -el impuesto de transmisiones patrimoniales en la vivienda usada o el IVA y el de actos jurídicos documentados en la nueva, dentro de los plazos legales de cada comunidad-, la inscripción de la escritura en el Registro de la Propiedad -el paso que hace la propiedad oponible a terceros: registrar no es opcional, es la protección jurídica del comprador-, el cambio de titularidad de los suministros y la notificación a la comunidad de propietarios y al catastro.
La conclusión: la compraventa es una coreografía de seguridad donde cada paso protege el siguiente: reserva y arras con sus reglas, nota simple y comprobaciones antes de firmar, tasación y oferta vinculante con su periodo de reflexión, escritura notarial con pago acreditado y, después, impuestos y registro. El comprador informado no firma nada sin la nota simple, no paga nada sin documento y no se salta el registro: la prisa es el único vendedor de problemas en este mercado.
La coreografía de seguridad jurídica es la síntesis del proceso: reserva, comprobaciones, arras, financiación, escritura, registro -cada paso protege a ambas partes contra los errores que el dinero rápido comete-. La compraventa española es lenta a propósito: cada trámite es una verificación -y la familia que la recorre con su nota simple, su tasación y su notario llega al registro con la casa comprada de verdad: sin sorpresas, sin letra oculta, con las llaves y la ley en la mano-.
Licencia.ai Entrar en Licencia.ai
Más en Actualidad
El Gobierno aprueba 21 medidas para la vivienda: deducción por alquiler, préstamos ICO sin intereses y 280 millones en avales para industrializada

Las compraventas de vivienda encadenan ocho meses de caída mientras el precio sube un 12,8%
