La valoración de inmuebles con IA: cuánto vale este piso según los datos (y dónde fallan los modelos)
Los modelos automáticos valoran viviendas en segundos cruzando millones de datos: comparables, precios, tendencias. Son herramienta seria de primera estimación y mala idea como única palabra. Cómo funcionan y dónde cojean.
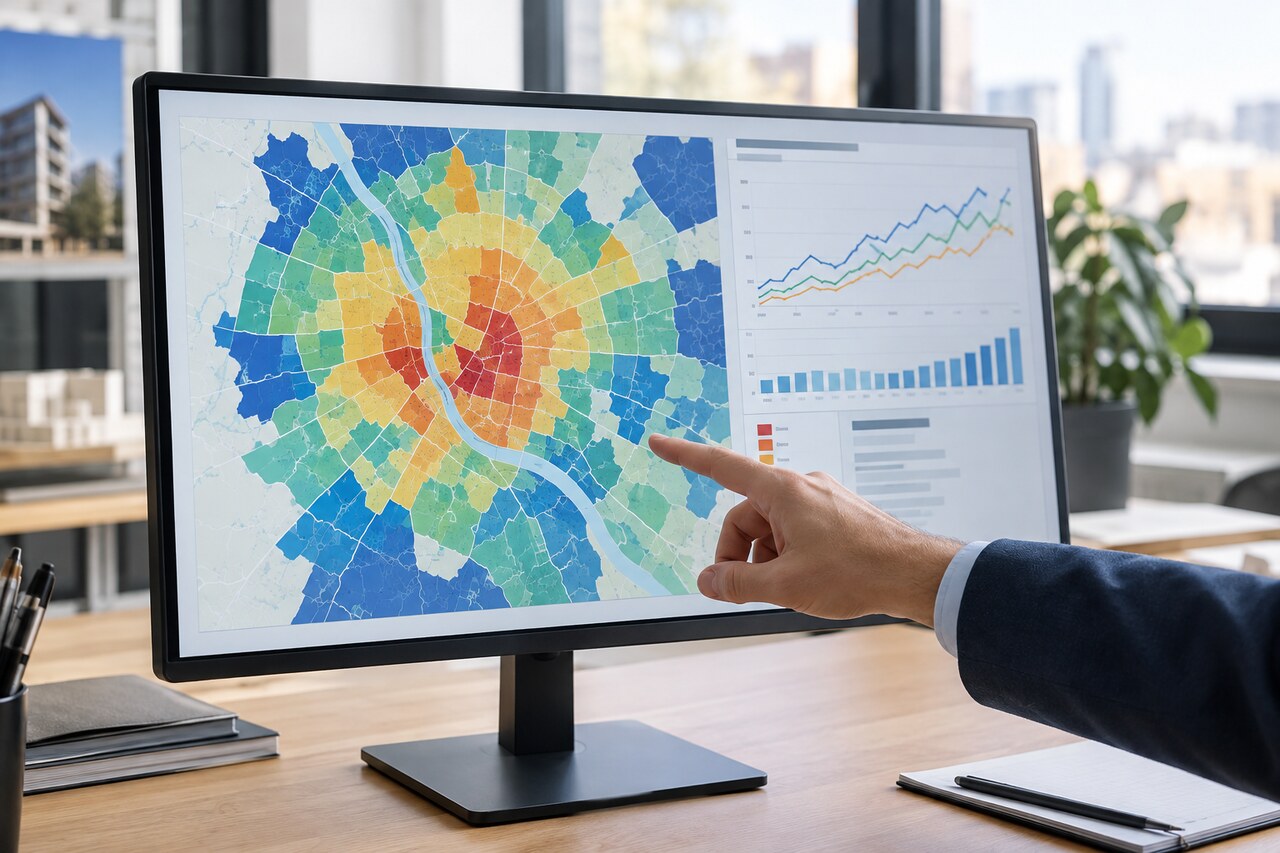
Cuánto vale un piso: la pregunta más repetida del sector inmobiliario tiene desde hace años una respuesta instantánea -los modelos de valoración automática que cruzan el inmueble con millones de datos de mercado y devuelven una cifra en segundos-. Los portales los ofrecen gratis, los bancos los usan en el primer filtro hipotecario, las tasadoras los integran en sus procesos y las inmobiliarias en su captación. La pregunta seria ya no es si funcionan -funcionan- sino para qué sirven y dónde hay que dejar de creérselos.
Cómo funciona un modelo de valoración automática
El modelo de valoración es estadística a gran escala: entrenado con los precios reales de millones de transacciones y anuncios -junto a las características de cada inmueble: superficie, habitaciones, planta, estado, ubicación exacta- aprende la relación entre las características y el precio, y la aplica al inmueble valorado. La ubicación se descompone en capas finísimas -distrito, barrio, calle, incluso el lado de la calle en las ciudades grandes- y la tendencia temporal corrige el dato viejo.
La precisión se mide con honestidad estadística: el porcentaje de valoraciones que caen dentro de una banda de error sobre el precio final real -y en los mercados líquidos y homogéneos -el piso urbano estándar- los modelos serios rinden sorprendentemente bien; en el producto singular -la casa con encanto, la finca, el ático imposible- el error se dispara. El dato correcto no es la precisión media: es saber en qué segmento se está preguntando -el modelo es excelente en la masa y modesto en la excepción-.
La precisión declarada por los operadores serios es sorprendentemente buena en su territorio: en zonas urbanas con mucho dato -pisos estándar en ciudades con mercado líquido- los modelos alcanzan errores medios de un dígito porcentual, suficiente para la primera estimación, el filtro de riesgo o la comparación de escenarios. Es en los bordes del mercado donde la máquina pierde pie: el inmueble singular -ático con terraza de cien metros, casa de diseño, finca rústica-, la zona con pocas transacciones -pueblos, barrios nuevos sin historia- y el mercado en cambio brusco, donde el modelo mira al pasado reciente y el mercado ya está en otra parte.
Los usos que funcionan hoy
La primera estimación del vendedor y del comprador es el uso popular: orientar el precio razonable antes de hablar con nadie, contrastar la cifra que dice la inmobiliaria, detectar la ganga o el sobreprecio de un anuncio. Usado como orientación -una horquilla, no una verdad- es un servicio público de transparencia que el mercado agradece.
El filtro bancario es el uso industrial con más volumen: la entidad que recibe miles de solicitudes de hipoteca usa la valoración automática como primer cribado -la operación dentro de rangos avanza rápido; la que sale de rango pasa al tasador con ojos-. El sistema acelera el crédito sano y concentra el coste del tasador humano donde añade: la eficiencia del sistema financiero con la vivienda como garantía descansa hoy en gran parte sobre estos modelos -y su gobernanza es materia supervisada-.
El filtro profesional es el uso industrial: los bancos criban operaciones hipotecarias con valoración automática antes de encargar la tasación formal -la operación que el modelo ve clara va rápida; la rara, a tasación completa-; los fondos y los gestores de carteras valoran miles de activos de golpe; y las inmobiliarias cualifican captaciones. La tasación formal para la hipoteca, eso sí, sigue siendo el documento regulado del técnico: el modelo alimenta el proceso, no lo firma.
El análisis de mercado es el tercer uso maduro: los mismos datos que valoran un piso dibujan el mercado -precio por zona, evolución, oferta, tiempo de venta- y los informes automáticos de mercado se han vuelto herramienta diaria del sector. La IA lee el mercado continuamente donde el analista leía trimestres.
Dónde fallan y cómo se usan con cabeza
El dato contaminado es el fallo con historia: precios de anuncios hinchados tomados como ventas reales, compraventas entre familiares a precios de conveniencia, la promoción nueva con precios de marketing -el modelo entrenado con basura valora con basura, y la limpieza del dato es el trabajo invisible que separa al operador serio del aficionado-. La segunda falla típica: el mercado que cambia rápido -el modelo aprende del pasado y el mercado caliente o frío de hoy se ha movido: la valoración automática llega con retraso a los giros del ciclo-.
Los fallos conocidos tienen patrón: el dato contaminado -precios de anuncio que no son precios de venta, registros con errores- produce valoraciones contaminadas; el inmueble fuera de distribución -muy grande, muy singular, muy reformado o muy destartalado- sale mal valorado por falta de comparables; y el modelo no visita: no ve la luz del salón, el estado real de la cocina, la finca, la escalera, el ambiente de la calle -eso que mueve el precio real un diez por ciento arriba o abajo y que solo ve la visita humana-.
El uso con cabeza es el de siempre: el modelo como primera palabra y la visita del profesional como palabra de cierre. La horquilla del modelo con su nivel de confianza -los buenos sistemas la dan- es información honesta: cuando la horquilla es estrecha, el mercado es líquido y el dato fiable; cuando es un abismo, el modelo está confesando que no sabe, y hay que creerle.
La conclusión: la valoración automática ha democratizado el dato del precio -lo que sabía el profesional con veinte años de barrio, hoy lo estima el modelo en segundos- y ha profesionalizado los primeros filtros del sector. Su lugar es el principio de la conversación, no el final de la decisión: para orientar, cribar y comparar es magnífica; para firmar el precio de la casa, falta la visita de alguien que sepa mirar.
La democratización del dato es el efecto neto: el ciudadano que antes preguntaba al portal o al cuñado consulta hoy una estimación razonable en segundos -y negocia, compra y vende mejor informado-. El tasador humano no ha desaparecido: ha subido de nivel -a lo complejo, lo singular, lo judicial-. La valoración automática hizo por el precio de la vivienda lo que el navegador por los mapas: la información dejó de ser propiedad de los iniciados -y el mercado entero funciona un poco mejor por ello-.
Licencia.ai Entrar en Licencia.ai
Más en IA y tecnología

El 63,6% de las empresas del sector AECO choca con el mismo muro: falta capacitación práctica en IA
Licencia.ai: el copiloto de IA que quiere acabar con las memorias escritas desde cero
