Los data centers: el nuevo gigante inmobiliario que exige suelo, electricidad y años de permisos
El centro de datos es la clase de activo que más crece: la nube y la inteligencia artificial necesitan instalaciones físicas, y España compite por ellas con clima, fibra y precio de suelo. Pero el cuello de botella es la conexión eléctrica.
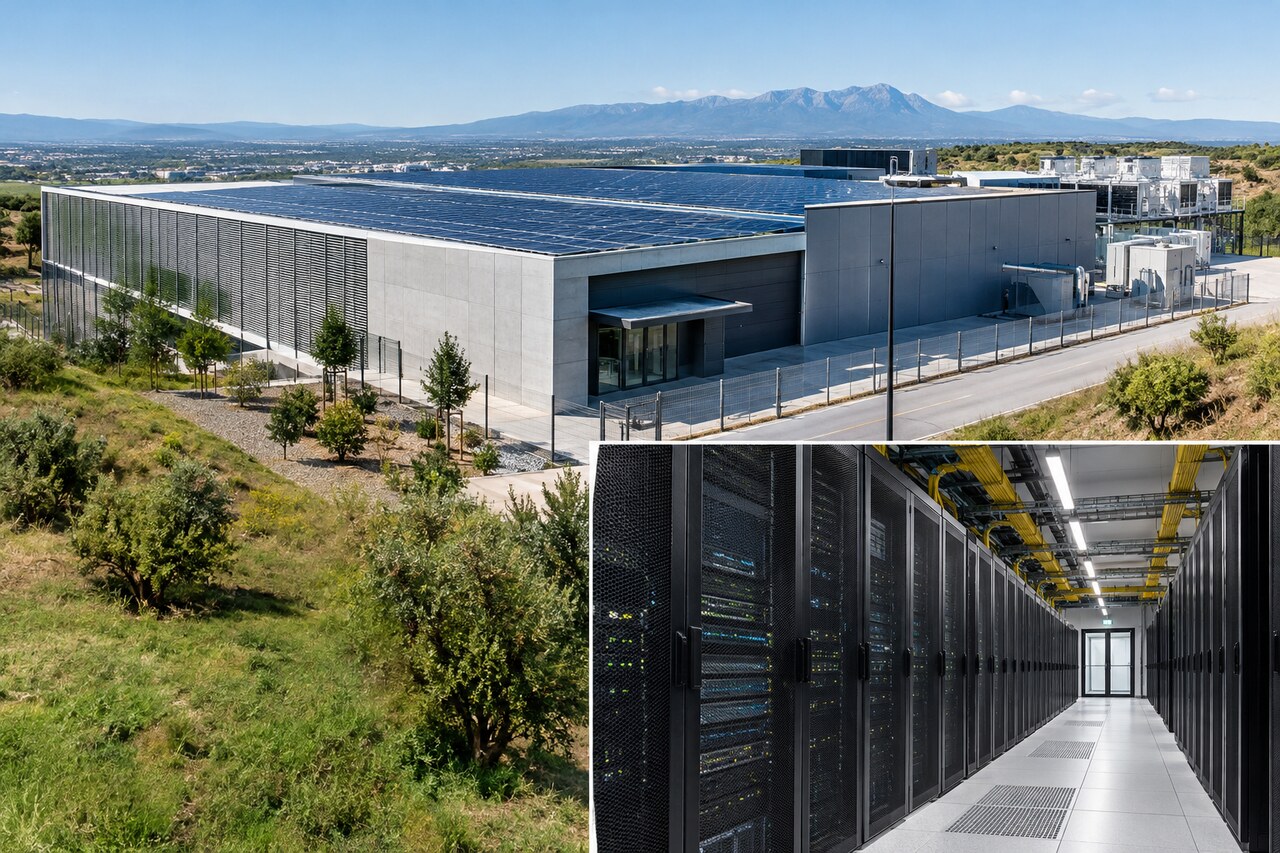
Detrás de cada servicio en la nube hay un edificio muy real: el centro de datos, la instalación industrial donde viven los servidores que mueven la economía digital. La explosión de la demanda -nube, streaming, y sobre todo la inteligencia artificial y su hambre de computación- ha convertido el data center en la clase de activo inmobiliario de mayor crecimiento, y España se ha colocado en el mapa europeo de su promoción.
Qué es el activo y por qué crece
El activo es inmobiliario e industrial a la vez: el edificio es una envolvente de seguridad y climatización para racks que consumen megavatios, con redundancia de alimentación y refrigeración como religión operativa. La fiabilidad se mide en niveles de disponibilidad, y cada nivel exige sistemas duplicados: dos líneas eléctricas, generadores, refrigeración de reserva. El data center es una central eléctrica consumiendo, no produciendo.
El data center es inmobiliario e infraestructura a la vez: el edificio es una envolvente técnica -estructura sobredimensionada para las cargas, seguridad física extrema, eficiencia energética del conjunto- al servicio de la instalación eléctrica y térmica interior. Los ratios dominan el diseño: megavatios de potencia IT por proyecto, PUE -el índice de eficiencia energética total sobre la potencia informática- como métrica reina, redundancia de sistemas según el nivel de fiabilidad certificado. El promotor de data centers es más ingeniero eléctrico que inmobiliario clásico.
La localización obedece a una jerarquía estricta de factores: la conexión eléctrica -potencia disponible en la subestación y plazo de acceso a la red- es hoy el factor decisivo y el gran cuello de botella del sector en España; le siguen la conectividad de fibra, el riesgo sísmico y de inundación bajo, el precio del suelo y la cercanía a los nodos de interconexión. Las regiones compiten por los proyectos con suelo y, sobre todo, con electrones.
España creció como hub por razones de red y de clima energético: los cables submarinos que conectan Europa con América y África atracan en sus costas, Madrid es nodo de interconexión continental, y el sol y el viento ofrecen la energía renovable que los operadores -con sus compromisos climáticos- exigen. El resultado es el boom conocido: megaproyectos anunciados por decenas de miles de millones, comunidades compitiendo por atraerlos, y el debate público sobre su impacto.
La promoción es un maratón administrativo: estudios de impacto ambiental para grandes instalaciones, tramitación de la conexión a la red -el paso que más tarda y más decide-, licencias de obra y de actividad, y compromisos de eficiencia energética que la normativa europea y estatal endurecen. Los plazos de un data center se miden en años, y la planificación de la electricidad es el camino crítico.
La sostenibilidad es la conversación central: los centros de datos son grandes consumidores de electricidad y de agua para refrigeración, y su licencia social depende de demostrar eficiencia -PUE, el indicador de efectividad del uso de energía, acercándose a la unidad-, abastecimiento renovable y, cada vez más, reutilización del calor residual para redes de calor urbanas. El data center verde no es marketing: es permiso.
Energía, territorio y debate
El modelo de negocio inmobiliario distingue capas: el desarrollador de suelo y edificio -powered shell-, el operador de colocation que alquila espacio y electricidad a muchos clientes, y los hyperscalers -los gigantes de la nube- que construyen campus propios. El capital inmobiliario entra por todas las capas, con contratos largos y tenantes de máxima solvencia.
La energía es la restricción que ordena el mapa: el data center es un consumidor eléctrico masivo y constante, y su localización negocia con la red -puntos de conexión con capacidad, subestaciones dedicadas- y con la generación -acuerdos de compra de renovable a largo plazo-. El cuello de botella del sector español ya no es el suelo ni el capital: es el acceso a la potencia, y las solicitudes de conexión son el nuevo planeamiento de facto del sector.
La perspectiva española es la de una oportunidad con tarea pendiente: el país ofrece clima seco, fibra extensa, suelo disponible y posición de puerta de los cables submarinos; la asignatura es la rapidez de la conexión eléctrica y la previsibilidad administrativa. Quien resuelva esos dos cuellos de botella decide cuánta de la próxima ola de inversión digital se construye en territorio español.
El debate territorial tiene sus argumentos en la mesa: empleo directo escaso una vez construido -el data center es capital intensivo y empleo ligero-, consumo eléctrico y de agua de refrigeración frente a los beneficios de impuestos, obra e infraestructura. Los municipios y comunidades sopesan con más matices cada año: el proyecto con compromiso de renovables, reutilización de calor residual y aportación local gana el argumento; el que solo promete empleo de construcción, lo pierde.
La promoción de data centers es, en síntesis, ingeniería eléctrica con suelo alrededor: la potencia asegurada es el activo, el resto -nave, clima, seguridad- es la envolvente técnica del servidor. España entra en el mapa con ventajas reales -sol, tierra, cables submarinos, latencia europea- y con el cuello de botella de la conexión como filtro natural. El suelo digital se promociona con la compañía eléctrica de la mano y el cliente firmado antes de la losa -y quien lo entiende así construye la fábrica del siglo; quien no, un almacén carísimo sin inquilino-.
La sostenibilidad es ya condición del sector, no adorno: eficiencia energética medida con su métrica estándar, refrigeración que aprovecha el clima, calor residual que empieza a cederse a las redes urbanas, y electricidad de origen renovable en el contrato. El data center moderno negocia con el territorio su impacto -empleo cualificado, consumo eléctrico, uso del suelo- y las comunidades que los acogen piden el balance completo. Es la infraestructura del presente negociando su licencia social -y la promoción seria la prepara desde el primer contacto-.
La promoción inmobiliaria del sector es especialidad extrema: suelo con conexión eléctrica asegurada -el activo escaso-, licencias con su evaluación ambiental, diseño con los operadores o hyperscalers como clientes -build to suit-, y la financiación de un producto con contratos a muy largo plazo. Es el sector donde la ingeniería, la energía y el ladrillo se funden por completo: el futuro digital se construye con hormigón, cobre y planeamiento urbanístico.
Licencia.ai Entrar en Licencia.ai


