Senior living: la vivienda para mayores que el envejecimiento de España está pidiendo a gritos
Un país que envejece necesita vivienda adaptada con servicios, no residencias tradicionales: el senior living -apartamentos independientes con comunidad y asistencia a demanda- es la respuesta que el mercado español empieza a construir.
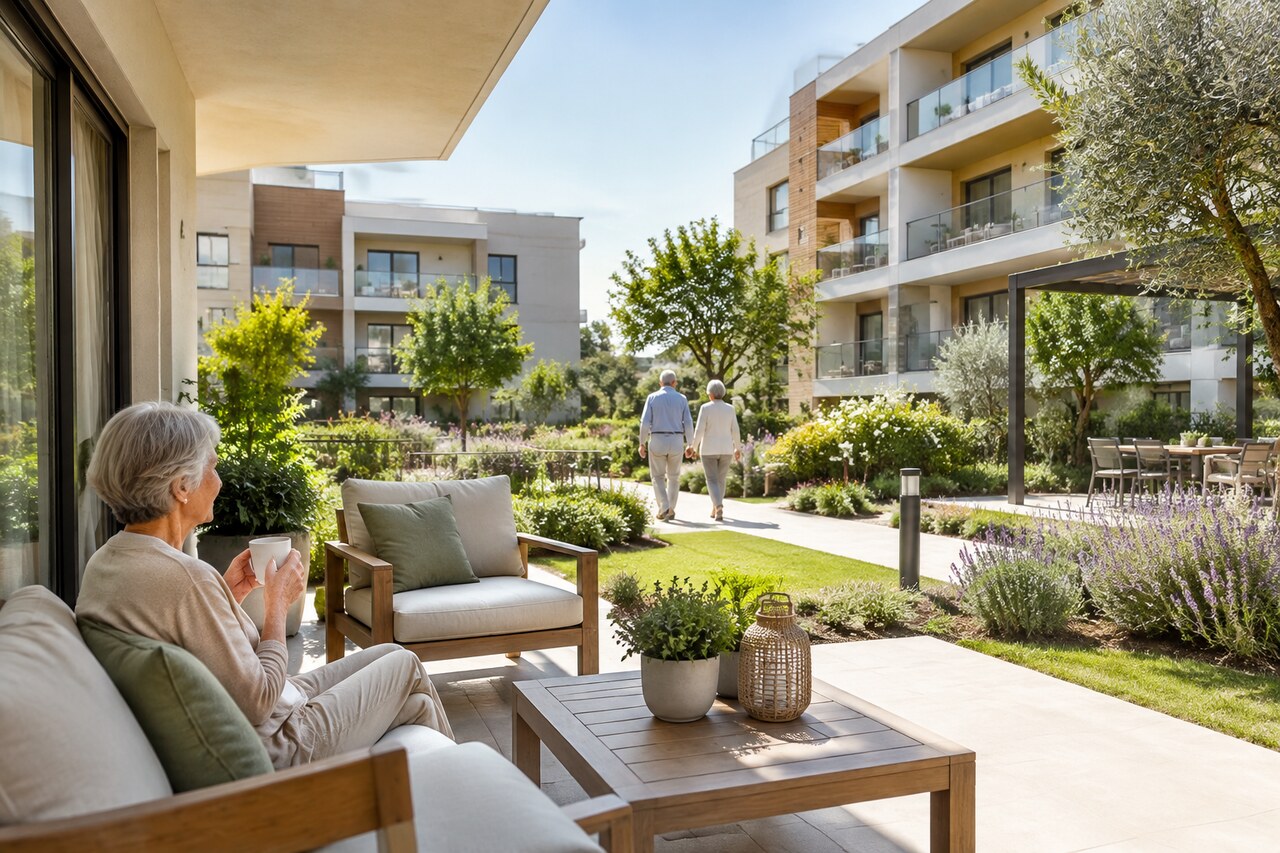
España es uno de los países más longevos del mundo, y su parque de vivienda para mayores no está a la altura de esa medalla: entre el piso familiar que se queda grande e inaccesible y la residencia asistida tradicional existe un territorio enorme que el mercado apenas ha empezado a cubrir. El senior living -vivienda independiente adaptada, con servicios y comunidad, para mayores autónomos- es el activo que viene a ocuparlo.
El modelo y sus variantes
El producto se define por lo que no es: no es residencia geriátrica -el residente vive independiente en su apartamento-, no es vivienda convencional -diseño accesible, servicios comunes, asistencia a demanda- y no es un apartotel -es hogar permanente con comunidad-. El modelo anglosajón de retirement living aterriza en España adaptado a una cultura donde el mayor ha sido históricamente dueño de su casa y reticente a salir de ella.
El modelo combina vivienda adaptada -accesible, con domótica asistencial ligera y diseño para la movilidad futura- con servicios a la carta -limpieza, comedor, actividades, salud preventiva- en comunidades gestionadas. El residente compra o alquila su vivienda y contrata los servicios que quiere: ni residencia asistida -no es un centro sanitario- ni vivienda aislada -no está solo-. Es la tercera vía entre envejecer en casa sin apoyo y la residencia tradicional.
La demanda es demográfica y por tanto predecible: los mayores de 75 crecen cada año en cifras que las estadísticas demográficas conocen con décadas de antelación, la soledad no deseada y la vivienda inadaptada son problemas reconocidos, y la generación que ahora se jubila tiene más recursos y más expectativas de calidad de vida que las anteriores. La curva de demanda no depende de la moda: depende de la pirámide de población.
Las variantes comerciales se multiplican: venta con servicios obligatorios, alquiler, derecho de uso, comunidades en entorno rural o urbano, operadores religiosos con décadas de experiencia y fondos internacionales con estándares nuevos. El urbanismo aún no tiene una figura estable en todos los municipios -residencial con servicios, uso dotacional, híbrido- y cada operación negocia su encaje: la innovación inmobiliaria va por delante de la clasificación normativa.
Los modelos de tenencia se disputan el mercado: el alquiler con servicios -flexible, sin desembolso de entrada-, la compra en propiedad con servicios de gestión -el formato que la cultura española de propiedad favorece- y los modelos híbridos con cesión de uso o tarifas de entrada. Cada modelo atrae a un perfil de mayor y de inversor, y la industria está en la fase de probar cuál encaja en cada segmento.
La operación es el negocio, como en toda la vivienda con servicios: el ingreso no es solo la vivienda sino el paquete -restauración, limpieza, actividades, teleasistencia, salud preventiva-, y el operador especializado es la pieza que hace funcionar el activo. El promotor que construye senior living sin operador construye vivienda adaptada, que no es lo mismo.
Demografía, inversión y obstáculos
Las barreras de desarrollo son conocidas: el urbanismo que no siempre tiene figura clara para el producto -¿residencial, dotacional, terciario?-, la financiación que exige trackeo de operadores, la cultura del cliente -el mayor español se muda tarde y mal- y el precio de los servicios, que debe ser asumible para pensiones reales. La demanda existe; el producto que la sirve a precio correcto es el que falta.
La demografía es el argumento que no necesita PowerPoint: España es de los países más longevos del mundo, la población mayor de 75 crece cada año y la vivienda en propiedad de esa generación concentra su patrimonio. El mercado potencial es enorme; el efectivo hoy, pequeño -la oferta de senior living es ínfima para la demanda teórica-: la brecha entre el potencial y el real es la oportunidad y el riesgo a la vez.
La proyección es de largo plazo y por eso interesa al capital paciente: el senior living no es una tendencia del ciclo sino una consecuencia de la demografía, y los mercados europeos más maduros muestran el camino recorrido y el que queda. España tiene los mayores, la esperanza de vida y la vivienda inadaptada: el sector que los una bien tiene décadas de recorrido.
La inversión institucional llegó con el manual aprendido de otros países: el senior living europeo y americano es clase de activo madura, y España es de sus fronteras favoritas -demografía perfecta, oferta inexistente, precios de entrada razonables-. El obstáculo cultural es el verdadero trabajo: la familia española cuida en casa hasta que no puede más, y cambiar ese patrón exige producto excelente y tiempo -la primera generación de clientes se está ganando proyecto a proyecto-.
El senior living español es, en suma, una demografía esperando su oferta: la generación más numerosa del país envejece con poder adquisitivo, vivienda en propiedad y ganas de comunidad sin asistencia medicalizada -y el producto adecuado apenas existe fuera de los proyectos pioneros-. El promotor que lo resuelva -ubicación urbana, diseño accesible, servicios ligeros, comunidad real- se encontrará con la demanda más previsible del mercado: la que ya nació, ya ahorró y ya sabe lo que quiere.
Los modelos que funcionan en las referencias internacionales -y que los pioneros españoles adaptan- comparten rasgos claros: apartamentos independientes y accesibles en propiedad o alquiler flexible, espacios comunes que fabrican comunidad -comedor, gimnasio, huerto, salas de actividad-, servicios a la carta contratables según la necesidad crece, y personal de comunidad más que sanitario. La frontera con la residencia asistida es precisamente esa: el senior living aloja autonomía -la asistencia, si llega, se contrata como servicio más-. La geografía de la demanda es urbana y de servicios: cerca de la vida, no retirada de ella. Y la oportunidad española es doble: el producto para el senior nacional y el clima que atrae al europeo del norte -dos mercados, un mismo edificio bien pensado-.
La tendencia de fondo es imparable aunque el ritmo sea discutible: el envejecimiento en comunidad con servicios es la respuesta razonable a la soledad y la dependencia leve, y el sistema -público y privado- lo sabe. El senior living español está donde estaban las residencias de estudiantes hace quince años: demanda evidente, oferta embrionaria, y los primeros en construir bien escribirán el manual.
Licencia.ai Entrar en Licencia.ai